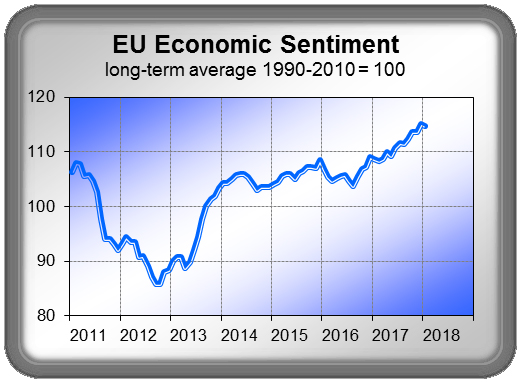
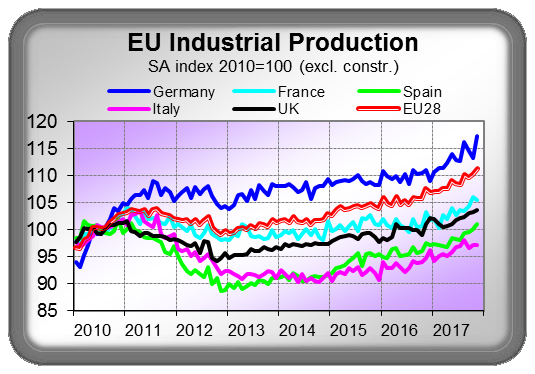
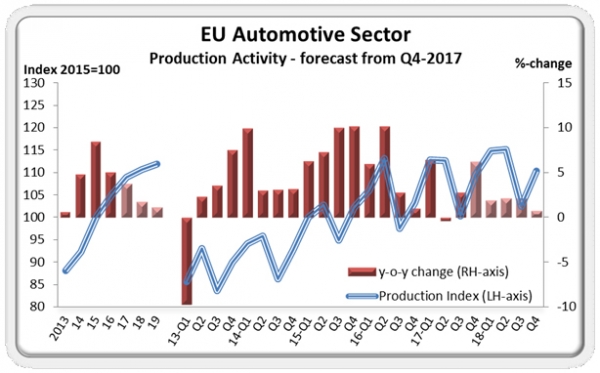
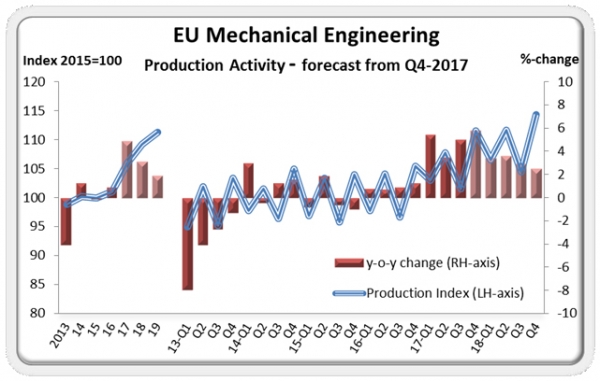
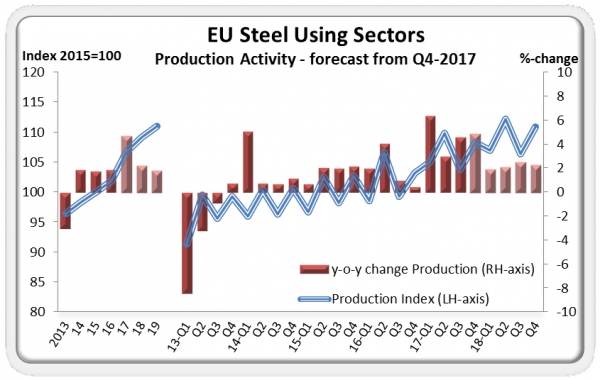
La industria de fabricación y el sector de la construcción de la UE se beneficiaron en 2017 de un repunte doméstico impulsado por la inversión y una mejoría de las exportaciones. Una previsión saludable para estos usuarios de acero es un buen augurio para la demanda de acero de la UE en 2018 y 2019. Sin embargo, la situación de la oferta podría seguir viéndose afectada negativamente por las distorsiones en las importaciones.
Visión general del mercado siderúrgico
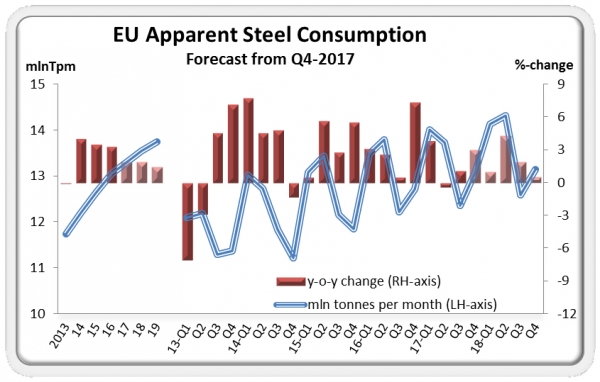
El consumo aparente de acero en la UE-28 creció un 1,1% interanual en el tercer trimestre de 2017. Por el contrario, el segundo trimestre se caracterizó por una contracción en las entregas domésticas de los proveedores de la UE provocada un fuerte aumento de las importaciones de terceros países. En total, los envíos domésticos aumentaron un 4,4% interanual.
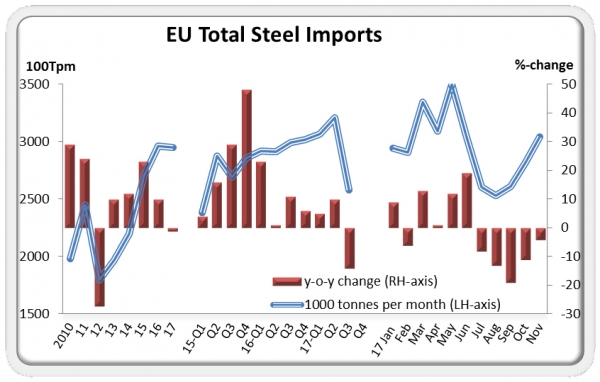
Las importaciones crecieron alrededor del 8% interanual en el primer semestre de 2017, mientras que la tendencia se tornó negativa en el tercer trimestre. Las importaciones totales de acero cayeron casi un 14% interanual.
Esta caída ocurrió en el marco de una mejoría de los precios globales del acero -en gran medida, impulsada por el mercado chino-, que redujo la brecha entre los precios internos de la UE y las importaciones. Otros factores restrictivos incluyen la moderación de las importaciones, particularmente de China, pero también de otros países afectados por la imposición de medidas anti-dumping y anti-subvenciones de la Comisión Europea. Sin embargo, otros proveedores de terceros países han registrado un aumento de las exportaciones a la UE, ocupando este hueco.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad