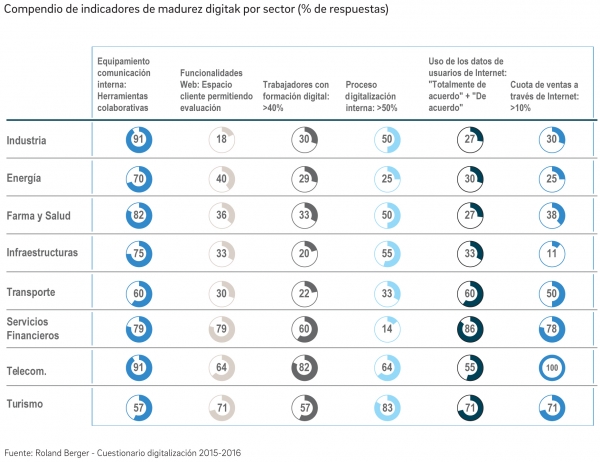
El estudio ha sido realizado por la Consultora Roland Berger con el patrocinio de Siemens, para analizar el estado de la transformación digital en la actividad económica española. Los resultados del estudio han sido obtenidos a través de la realización de encuestas a más de un centenar de top-decision makers, así como mediante entrevistas exhaustivas realizadas a miembros de consejos de administración, directores y máximos responsables de tecnología, tanto de compañías del Ibex35, como de medianas empresas líderes en sus sectores.
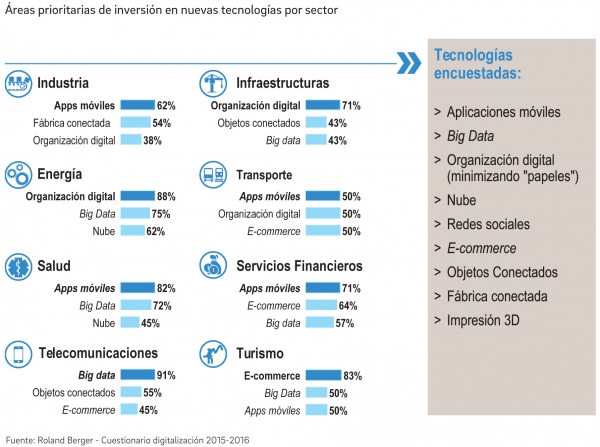
El informe revela que, a diferencia de lo que ocurre en sectores como Telecomunicaciones e Internet o Servicios Financieros -que afirman contar con los medios a su alcance para llevar a cabo la transformación digital en un 91% y 86%, respectivamente- en los casos de las empresas de Industria, Energía, Farmacéuticas o de Salud, menos de la mitad de sus representantes consideran que tienen los medios suficientes. Es especialmente significativa la percepción sobre el potencial de la digitalización en las empresas industriales, donde una inmensa mayoría considera que su productividad aumentaría notablemente con un mayor impulso a la digitalización.
Actores principales
El estudio también establece que los actores principales en el proceso de transformación digital deben ser: las empresas, como líderes del proceso; las asociaciones, como portavoces; y las Administraciones, como soporte. En concreto, para desarrollar el mercado, la UE debería crear un marco regulatorio alineado con la era digital, con un mercado digital único. La administración nacional también debería impulsar la inversión, potenciar la investigación y las capacidades digitales y continuar avanzando en la digitalización de la población. Como consecuencia de todo ello, se propone realizar una llamada a la acción para impulsar este proceso, basada en tres principios: abrir el camino, actuar juntos y crear un ecosistema de la digitalización.
El informe analiza el estado de la transformación digital en diferentes sectores de la economía española y trata de identificar los obstáculos con los que se encuentran las compañías españolas para acometer su transformación digital. En primer lugar, la resistencia al cambio es el factor interno más importante, según un 22% de los encuestados, así como los costes, como factor externo, para el 21%. En segundo lugar, la falta de competencias y la ausencia de una oferta adaptada al mercado también son consideradas como barreras para la transformación.
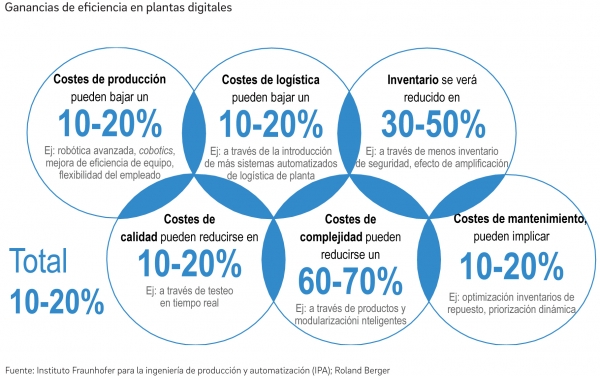
Otra de las conclusiones principales que revela el estudio es que la transformación digital ofrece beneficios tanto cuantitativos, en los resultados económicos de las compañías, gracias a la mejora de la cifra de negocios y la optimización de costes -pueden bajar hasta un 20%-; como cualitativos, en el nivel de bienestar de sus empleados. Del mismo modo, también estima que, a nivel macroeconómico, la digitalización podría implicar un incremento de 120.000 millones de euros sobre el VAB (Valor Añadido Bruto) en 2025 en los sectores analizados (la mitad del sector industrial cree en creación neta de empleo).
Por sectores
El informe compara las oportunidades que ofrece la transformación digital con el nivel de madurez digital de las compañías de los directivos españoles encuestados. La diferencia entre ambas variables es lo que se denomina gap de penetración digital, que, según los resultados obtenidos, en sectores como el de Salud alcanza un 77% y en el de Transporte un 75%. Este gap de penetración digital pone de manifiesto el margen de crecimiento de estos sectores con respecto a las oportunidades que ofrece la transformación digital, y el uso que se está haciendo de ella en la actualidad; una situación que avala el reducido número de compañías en España que cuentan con una estrategia digital formalizada (38%), frente a la mayoría (62%) que no la tienen. Asimismo, el 26% de las empresas todavía no tiene formalizado un responsable del área digital y el 20% de las empresas no realiza ninguna formación digital a sus empleados.
Esta realidad contrasta con la de los sectores de mayor madurez digital, Telecomunicaciones e Internet, seguidos por el Turismo y los Servicios Financieros. Por el contrario, solo un 10% de las empresas de Industria y un 15% de las empresas de Infraestructuras afirman tener una estrategia digital formalizada.
Muchas compañías españolas asignan la responsabilidad digital a departamentos diferentes al de IT, pero, en algunos sectores, la responsabilidad no está del todo alineada con una estrategia digital definida. Es el caso de la industria, donde el 53% de las empresas asignan la responsabilidad digital a un departamento distinto al de IT, y solo el 10% de ellas tiene una estrategia formalizada. En el sector energético, el 50% de las compañías también asignan la responsabilidad digital a un departamento distinto al de IT y, sin embargo, ninguna afirma tener una estrategia digital. La transformación digital se presenta como el reto más importante para la competitividad de España a medio y largo plazo. A pesar de partir de una posición de desventaja frente a las principales potencias, existen ejemplos de indudable éxito por parte de líderes españoles en todos y cada uno de los sectores de la actividad económica. Es imprescindible una respuesta coral de empresas, asociaciones y Administraciones para sistematizar estas mejores prácticas, crear un tejido tecnológico y de innovación y situar la transformación digital como eje irrenunciable en la estrategia de las empresas y la política nacional y regional.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad