Los responsables de las diferentes organizaciones prevén cambios radicales y fuertes inversiones en Industria 4.0, según el estudio “The Industry 4.0 paradox: Overcoming disconnects on the path to digital transformation” (“La paradoja de la Industria 4.0 - Superando las desconexiones en la senda hacia la transformación digital”), publicado por Deloitte. Pero el principal reto al que se enfrenta el tejido empresarial es cómo transformar el modelo de trabajo desde un prisma digital, ya que este no es un proceso exclusivo de la tecnología y las herramientas digitales, sino que son igual o más relevantes las decisiones de management y de transformación del modelo organizativo y operativo de la compañía.
El informe indica que el 90% de los encuestados afirman que sus organizaciones recopilan información del mundo físico. Por el contrario, muchos menos aseguran tener capacidad para analizar los datos recabados y solo la mitad de ellos dicen poder actuar basándose en estos datos en tiempo real para optimizar las operaciones y tomar decisiones. El informe indica como clave para desbloquear el potencial de la Industria 4.0 cerrar el bucle Físico-Digital-Físico (PDP, por sus siglas en inglés).
“El encaje de la realidad de cada empresa y cómo esta integra las tecnologías para hacer un salto disruptivo de su mejora operacional es el principal reto al que se enfrentan las compañías españolas”, indica Vicente Segura, socio de Deloitte.
“Cabe diferenciar entre dos realidades. Por un lado, las grandes compañías globalizadas con fuerte actividad en procesos industriales, que, en su mayoría, ya han avanzado en la mejora y digitalización de sus operaciones. Estas compañías suelen tener ya en marcha diferentes proyectos de transformación digital de sus operaciones y, por tanto, presentan ya un nivel de integración razonable de las nuevas herramientas de la Industria 4.0 (IoT, cloud, analytics, 3D printing, sensorización…) en sus métodos de trabajo operacional”, añade Vicente Segura.
“Por otro lado, las compañías del middle market -que representan buena parte de la totalidad del mercado- han avanzado en la integración de estas tendencias, pero únicamente a nivel conceptual y en sus reflexiones internas, pero, en su gran mayoría, aún no han llegado al plano de la acción o de la implementación de estas nuevas herramientas. En este sentido, en cuanto a sus operaciones y procesos industriales, sí que han aplicado algunas tecnologías en la mejora de las operaciones (robotización industrial, sensorización, etc.), pero en el resto de eslabones de la cadena de suministro (planning, organización del trabajo, mantenimiento, compras y aprovisionamiento, logística y distribución, etc.) el nivel de digitalización de los procesos y de implantación de las nuevas tendencias y herramientas de la Industria 4.0 aún tiene un recorrido enorme”.
“Para avanzar en esta dirección, el aspecto financiero aún supone un freno relevante para estas compañías, ya que, en muchos casos, los beneficios de estas nuevas técnicas y modelos de trabajo no se visualizan de forma inmediata”.
La encuesta realizada a más de 350 ejecutivos del sector de fabricación, energético, petrolero, gas y minero revela que, si bien las organizaciones valoran positivamente el impacto potencial que tiene la transformación digital en sus negocios, hay incoherencias entre los planes de las organizaciones y sus acciones en cuatro áreas clave: la estrategia, la transformación de la cadena de suministro, el talento y los elementos impulsores de las inversiones.
Estrategia
Casi todos los encuestados (94%) indicaron que la transformación digital en una organización es imprescindible. Sin embargo, solamente el 68% de los encuestados y un 50% de los CEO la ven como una vía para mejorar la rentabilidad.
Este dato indica que, aunque los encuestados asocian las mejoras operacionales con el crecimiento estratégico, no asocian necesariamente la transformación digital con el crecimiento de los ingresos que resultan de nuevos productos o modelos de negocios o con la mejora de la eficiencia. Muchos ven la transformación digital como una inversión defensiva en lugar de verla como una herramienta de innovación y mejora operacional para desarrollar su negocio.
Innovación
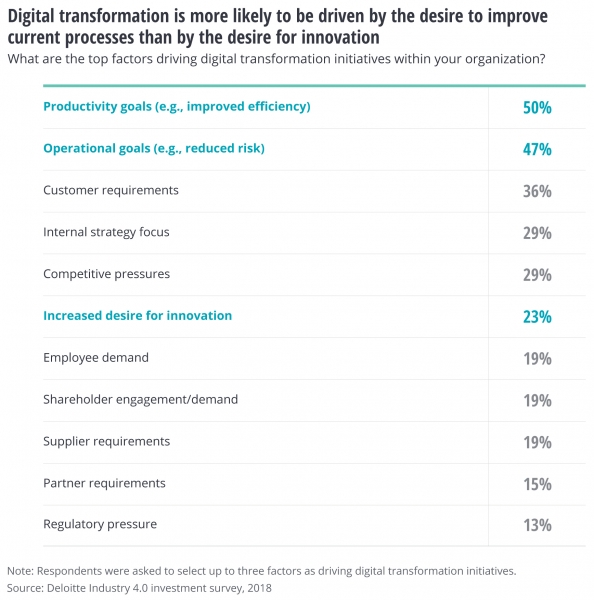
Los ejecutivos indican que las iniciativas de transformación digital están principalmente enfocadas a la mejora de la productividad y de los objetivos operacionales, es decir, que utilizan la tecnología para completar tareas ya existentes de forma más eficiente.
Cadena de suministro
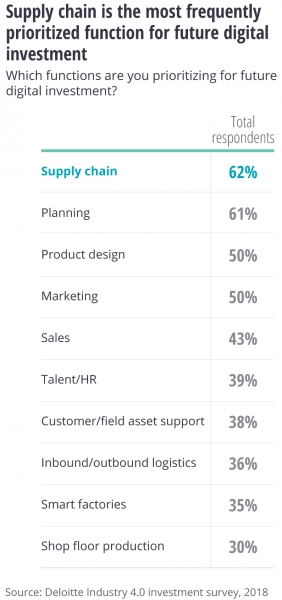
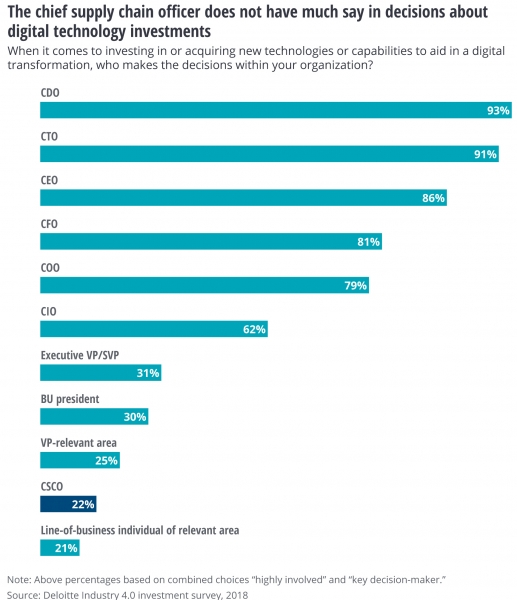
Los encuestados identifican la cadena de suministro como la principal área de inversión en el futuro, pero solamente el 34% de ellos tiene la perspectiva de la cadena de suministro como posible instrumento para innovar. De hecho, solo el 22% de los responsables de la cadena de suministro (CSCO) juegan un papel clave en la toma de decisiones sobre transformación digital.
Talento
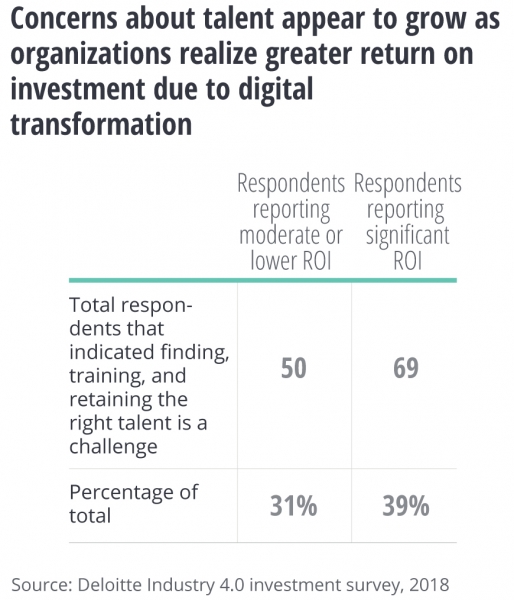
En general, los encuestados creen que tienen el talento adecuado para posibilitar la transformación digital: solamente el 15% creen que deberían modificar drásticamente la composición y las habilidades de sus equipos. Encontrar, mejorar y retener el talento sigue siendo el reto organizativo y cultural que más preocupa.
Curiosamente, los resultados revelan que los encuestados procedentes de empresas con mayor grado de implantación de tecnologías transformadoras son los que mayor satisfacción presentan con sus equipos. Hasta el punto de que aquellos que interactúan diariamente con estas tecnologías creen que su organización tiene el talento adecuado en un 92%, mientras que aquellos que tienen poca o ninguna interacción con la tecnología digital ven la brecha más grande entre talento y desarrollo (solo el 42% cree que su compañía tiene el talento necesario).
“Es importantísimo implementar de manera ordenada, eficiente y ágil todos estos cambios disruptivos; siempre bajo la máxima de pensar en grande, actuar con pasos pequeños y tener la capacidad de escalar las soluciones rápidamente”, puntualiza Vicente Segura.
Metodología
Deloitte realizó una encuesta global a 361 ejecutivos en 11 países de América, Asia y Europa. La encuesta se realizó en la primavera de 2018 por Forbes Insights y obtuvo información de los encuestados en aeronáutica y defensa, automoción, químicos y materiales especializados, fabricación industrial, metales y minería, petróleo y gas, y energía y servicios públicos. Todos los encuestados tenían un nivel de director o superior, incluidos los CEO (4%), CFO (13%), COO (9%), CDO (5%), CIO (7%), CTO (5%), CSCO (4%), presidentes de unidades de negocios (5%), EVP/SVP (7%), vicepresidentes (11%), directores ejecutivos / directores seniors (9%) y directores (21%). Todos los ejecutivos representaban a organizaciones con ingresos de 500 millones de dólares o más, con más de la mitad (57%) procedentes de organizaciones con más de un 1.000 millones de dólares en ingresos.
La paradoja de la estrategia: una posición defensiva en la transformación digital
Las tecnologías de Industria 4.0 continúan evolucionando tanto en capacidad técnica como en alcance organizativo. Al mismo tiempo, muchas de estas tecnologías, como las plataformas de cloud computing y big data, son cada vez más asequibles y, por lo tanto, más accesibles para organizaciones de todos los tamaños.
Esta combinación de mayor capacidad y menor coste ha contribuido a un entorno que quizás sea más hospitalario para la transformación digital. Y, de hecho, el estudio de Deloitte refleja la opinión positiva de los ejecutivos sobre la posición que la transformación digital ocupa dentro de sus organizaciones. Por ejemplo, cuando se les pidió que indicaran qué afirmaciones estaban mejor alineadas con su visión, el 94% de los encuestados estuvo de acuerdo en que la transformación digital es una prioridad estratégica máxima para sus organizaciones.
Sin embargo, solo por el hecho de que los encuestados parezcan entender su importancia estratégica, no implica necesariamente que estén explorando completamente el ámbito de las posibilidades estratégicas que supone la transformación digital. La encuesta de Deloitte sugiere que a algunos líderes les puede resultar difícil mantenerse al día con el ritmo acelerado del cambio tecnológico, así como con las nuevas reglas y retos que lo acompañan. Esto se pone de manifiesto con dos cuestiones:
- Presupuesto para hoy: En relación a la transformación digital, la mayoría de los encuestados informaron de que invirtieron un porcentaje significativamente mayor de sus presupuestos operativos y de TI, mientras que gastaron una proporción relativamente menor del gasto futuro en I+D. De media, las compañías planean invertir una media del 30% de su presupuesto operativo y de TI en iniciativas de transformación digital, y solo el 11% de sus presupuestos de I+D en lo mismo.
- Relativamente menor énfasis en la rentabilidad: Cuando se les preguntó a los participantes si estas tecnologías son críticas para mantener la rentabilidad, solo el 68% estuvo de acuerdo. De hecho, esta fue la respuesta con la calificación más baja de cualquiera de las afirmaciones presentadas. Los CEO tenían una visión aún más sobria: solo el 50% se refirió a la importancia de la transformación digital para mantener la rentabilidad.
Esta mentalidad, un enfoque en la transformación digital para las inversiones operativas, junto con un énfasis relativamente menor en la rentabilidad, sugiere que, si bien la mayoría de los líderes pueden asociar las mejoras operativas con el crecimiento estratégico, no necesariamente las asocian con el crecimiento de los ingresos como resultado de la I+D impulsada por nuevos productos o modelos de negocio. Incluso cuando los ejecutivos están implementando transformaciones digitales que dan como resultado un ahorro significativo de tiempo y costes a través de mejoras operativas, es posible que no se conviertan intelectualmente en mayores ganancias. En cambio, estas pueden ser vistas como inversiones “defensivas”, destinadas a proteger -en lugar de hacer crecer- el negocio. El estudio de Deloitte “La Cuarta Revolución Industrial está aquí, ¿estás listo?” refuerza esta mentalidad, ya que muchos recurren a las tecnologías digitales para “evitar” la interrupción, en lugar de para ser la “causa” de la misma.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad