Los volúmenes crecientes de importación, el estancamiento del crecimiento económico, los altos y volátiles costes de las materias primas y los costes crecientes del carbono están combinándose para formar una tormenta perfecta que podría hacer que la industria siderúrgica europea volviese a caer a un periodo de crisis severa. El impacto de esta combinación de factores ya ha comenzado a afectar a los fabricantes de acero europeos, ya que las instalaciones están inactivas y la producción se está reduciendo de manera significativa en toda Europa.
“El sector siderúrgico europeo ha tenido menos de dos años de estabilidad, un periodo que posiblemente terminó a mediados de 2018 con la imposición de las medidas de la Sección 232 de EEUU”, declaró Axel Eggert, director general de la Asociación Europea del Acero (Eurofer). “En 2017, 8.000 empleos regresaron al sector, con otros 2.000 en 2018, lo que elevó a 330.000 el empleo directo total en la industria del acero. Sin embargo, si esta combinación de condiciones negativas persiste, estas ganancias podrían revertirse”.
Los mercados siderúrgicos se han desacelerado abruptamente, tanto en la UE como en el resto del mundo. El crecimiento de la demanda de acero fue del 3,3% en 2018. Las previsiones de Eurofer sugieren que habrá una reducción del 0,4% en 2019.
Crecimiento de las importaciones
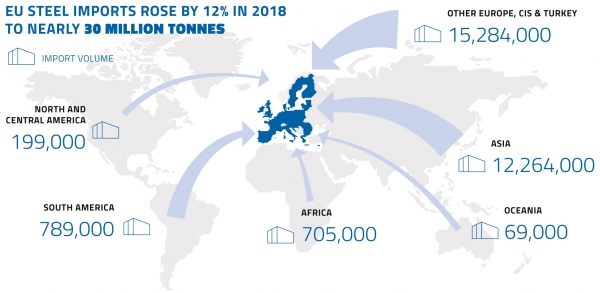
“La demanda estancada coincide con el aumento de los volúmenes de importación a un ritmo cada vez más rápido. Estos crecieron un 12% interanual en 2018 -2017 ya fue de récord- y 2019 podría registrar un aumento aún mayor en los volúmenes”, añadió Axel Eggert.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad