El fortalecimiento de la inversión y la solidez de las exportaciones están impulsando el rendimiento de los sectores consumidores de acero en la UE. Se espera que la demanda de acero continúe su recuperación gradual en 2018. Sin embargo, el aumento de la presión de las importaciones en el segundo trimestre de 2017 es un indicativo de que la oferta exterior sigue siendo un gran problema para el sector siderúrgico de la UE.
Mercado
El consumo aparente de acero en la UE cayó ligeramente en el segundo trimestre de 2017, tras el robusto crecimiento en el primero. Este ligero descenso interanual se debió a una corrección técnica relacionada con el ciclo de existencias y no a un signo de debilitamiento en la tendencia del consumo subyacente. Los proveedores nacionales de la UE fueron los más afectados por este descenso de la demanda; sus entregas al mercado comunitario disminuyeron un 3,5% interanual en el segundo trimestre, mientras que las importaciones de terceros países crecieron un poco más del 10% interanual.
En total, se prevé que el consumo aparente de acero se incremente un 2,3% en el conjunto de 2017. Se espera que la demanda continúe su recuperación gradual en 2018, impulsada por el esperado aumento del consumo real de acero en el mercado de la UE y un apoyo muy moderado del ciclo de existencias. Esto dará continuación a la recuperación gradual de la demanda de acero que comenzó en 2014.
Sectores usuarios
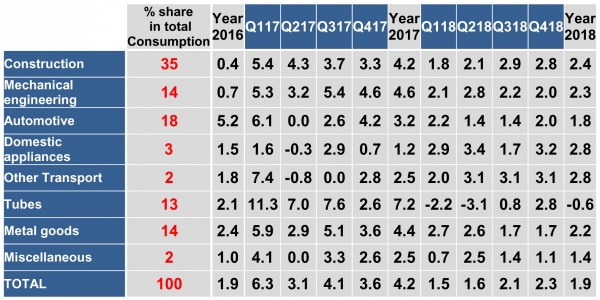
Las condiciones comerciales de los sectores consumidores de acero de la UE continuaron favoreciendo el crecimiento en el segundo trimestre de 2017.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad