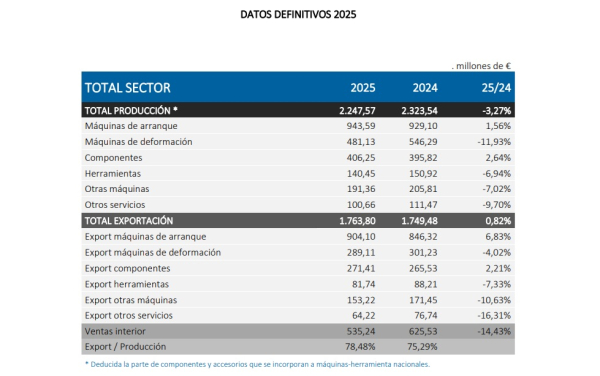
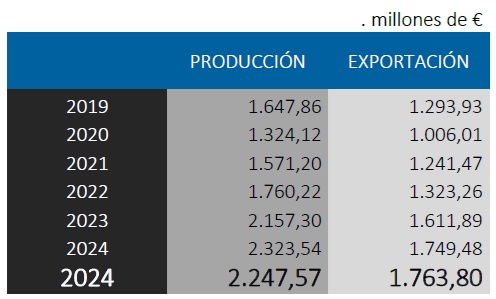
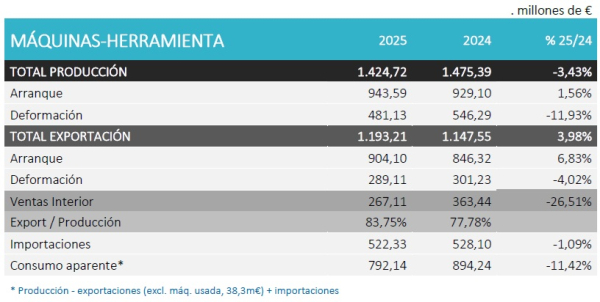
Tras realizar el cierre de datos definitivo, la industria española de tecnologías avanzadas de fabricación y máquina-herramienta confirma la ligera desaceleración ya anticipada en el avance provisional. La facturación ha alcanzado los 2.247,6 millones de euros, lo que supone un descenso del 3,27% respecto a 2024. Por su parte, la exportación ha mantenido un comportamiento estable, con un incremento del 0,82%, situándose en 1.763,8 millones de euros.
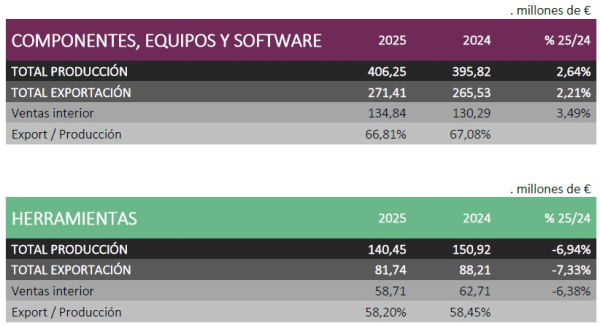
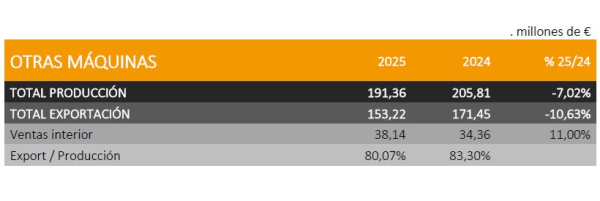
Es en el análisis por subsectores donde se observa una evolución claramente desigual. El arranque, con una variedad mayor de sectores cliente, algunos en fase de crecimiento, ha mostrado un comportamiento positivo, con un incremento del 1,56% en facturación, mientras que la deformación sigue acusando la situación del sector de automoción en Europa y la feroz competencia china, registrando una caída del 11,93%. Entre el resto de los subsectores, los componentes han mantenido una evolución favorable (+ 2,64%), mientras que las herramientas de corte (- 6,94%) han cerrado el ejercicio en negativo.
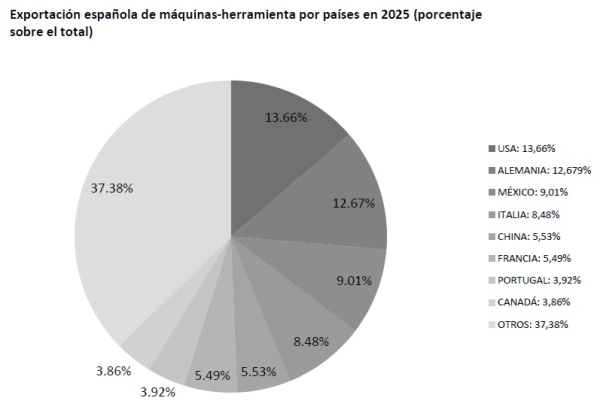
En cuanto a los principales destinos de exportación, EEUU se sitúa como primer mercado, con el 13,66% del total, seguido muy de cerca por Alemania (12,67%) y México (9,01%). A continuación, se encuentran Italia (8,48%), China (5,53%), Francia (5,49%), Portugal (3,92%) y Canadá (3,86%).
“Los datos de cierre de 2025 reflejan un entorno muy exigente, en el que el dinamismo de las exportaciones ha contribuido a mantener los niveles de facturación especialmente en arranque. Nos movemos en un escenario de elevada incertidumbre, marcado por desafíos en sectores clave y crecientes tensiones en los principales mercados internacionales. La guerra en Irán reaviva los riesgos inflacionarios provocados por las restricciones al tráfico internacional de petróleo y gas, que se traslada a otros productos, pudiendo incrementar las dificultades de suministro”, afirma José Pérez Berdud, presidente de AFM Cluster.
“Europa, nuestra principal área de actuación, sigue mostrando debilidad en algunas de sus industrias tractoras, mientras que China, cada vez más selectiva en sus importaciones, afianza su posición como competidor global. Por su parte, EEUU, pese a su controvertido comportamiento internacional, continúa siendo un mercado estratégico para nosotros, e India, aunque todavía con una capacidad de importación limitada, gana peso como mercado emergente con un notable potencial”.
“Aun así, el sector sigue trabajando para afrontar el futuro, apostando por la innovación, la tecnología, y el incremento de la velocidad de adaptación de nuestras empresas”, concluye José Pérez Berdud.
Pedidos en 2025 y previsión para 2026
En 2025, los pedidos crecieron un 2,29% respecto al año anterior. El subsector de arranque alcanzó un récord histórico, con un incremento de la captación del 21,54%, que le aporta una cartera sólida como garantía de actividad en los próximos meses. Por su parte, el subsector de deformación continuó en retroceso sosteniendo su actividad de producción a través del consumo de cartera.
En el mercado nacional, los pedidos se incrementaron de forma notable (+ 41,47%), dato que puede ayudar a una recuperación del consumo, mientras que los mercados internacionales registraron una ligera caída del 1,65%. A pesar de ello, Europa mostró un crecimiento del 17,5% y Norteamérica avanzó un 4,3%, con EEUU como principal mercado de captación, concentrando cerca del 22% del total. En contraste, China, ya en quinto lugar, y representando solo un 3,9% del total de pedidos en 2025, cayó un 1,20%.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad