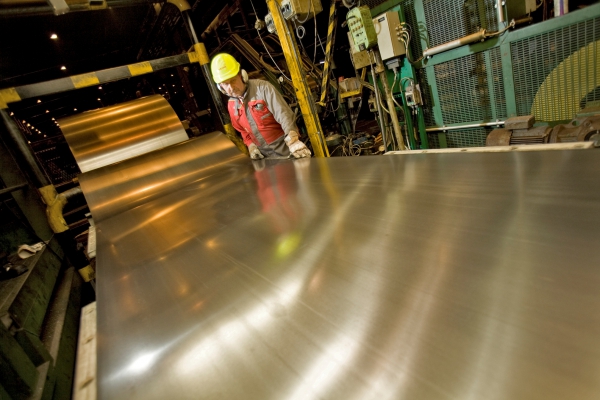
El primer semestre de 2011 ha sido un periodo favorable en general para la siderurgia en general, tanto en el mercado europeo como en el español, mejor que el mismo periodo del año 2010 como ponen de relieve el consumo aparente y otros indicadores. La evolución del segundo trimestre, sin embargo, muestra un mejor comportamiento en otros países europeos que en España, un mercado en el que ya se ha dejado notar la ralentización de la demanda aparente, mientras que en el resto de Europa se han mantenido niveles más elevados, según el informe de valoración elaborado por Josu Piña, director general de Ruuki. Esta siderúrgica mantiene los números negros si bien, al igual que el resto del sector, no mantiene al 100% la actividad de la capacidad instalada.
Sectores más activos
Por sectores, los más activos en el mercado Ibérico han sido los de automoción y energías renovables, seguido por el de almacenamiento de grano con destino a la exportación. De hecho, son los sectores industriales orientados a la exportación de bienes industriales y bienes de equipo los que mejor sortean la crisis, como es el caso de automoción, cuyo 90% se dirige a los mercados internacionales. Más afectados por la crisis han resultado los fabricantes de electrodomésticos.
Comparando la primera parte del ejercicio 2011 con el año anterior, se observa un muy buen primer semestre en automoción -sostenido sobre todo durante el segundo trimestre por la demanda del norte europeo y otros destinos internacionales tras el descenso de la demanda del sur de Europa- que se desinfla en el tercer trimestre, motivado por el frenazo de mercados como el de Alemania, Francia y centro y norte de Europa, en lo que parece una clara desaceleración.
En la evolución de las energías renovables en España, Josu Piña señala que esta industria dispone de un Marco legal hasta 2013, pero el sector está a la espera de la renovación del Marco para el periodo 2013-2020, un hito necesitado de agilización para que no se produzca un impasse. En su opinión “las energías renovables continúan siendo un sector interesante en el que se va a seguir invirtiendo de cara al futuro, una vez se elimine la incertidumbre”.
Por su parte, Obras Públicas ha bajado su actividad, un hecho que se manifiesta claramente el descenso de matriculaciones en camiones de obras y volquetes, en torno al 35% en 2010 y que en 2011 vuelve a registrar descensos, motivados por la caída de la construcción y la finalización de unas infraestructuras que no tienen continuidad en el inicio de obras nuevas, lo que muestra una perspectiva negativa para 2012.
Las previsiones del último semestre del año para el sector siderúrgico muestran una desaceleración, con descenso de la demanda y necesidad de ajustar la oferta, lo que lleva a paralizar las capacidades productivas, con el fin de reducir los stocks y evitar que se reduzcan los precios. Estos ajustes productivos permitirán concertar la oferta a la demanda y arrancar 2012 con una estructura más eficiente.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad