
La Federación Internacional de Robótica (IFR) ha publicado recientemente el World Robotics Report 2018, del cual se extrae la evolución del mercado mundial de robots industriales, así como la situación del mercado español en 2017. España mantiene el 4º puesto en el mercado europeo de la robótica industrial (tras Alemania, Italia y Francia). Las ventas de robots en el mercado español dependen en gran medida de la industria automovilística, siendo España el segundo mayor fabricante de vehículos en Europa, solo por detrás de Alemania.
La densidad de robots en el sector del automóvil se considera alta (990 robots por cada 10.000 empleados), pero ha ido decreciendo desde 2011. La densidad de robots en la industria en general es mucho más baja, pero ha ido aumentando a lo largo de los años, llegando a 87 robots instalados por cada 10.000 empleados en la industria de fabricación.
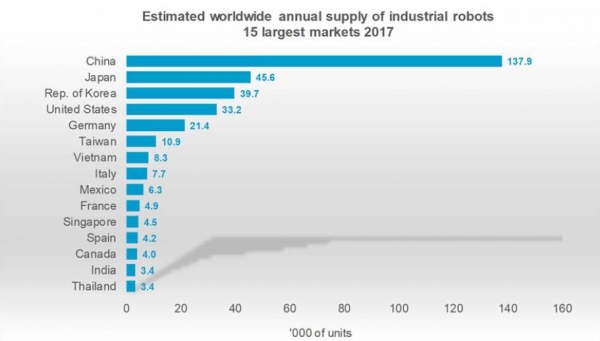
En el ranking mundial, España ocupa el puesto número 12, por detrás de China, Japón, Corea del Sur, EEUU, Alemania, Taiwán, Vietnam, Italia, México, Francia y Singapur. Baja dos posiciones respecto al año anterior, viéndose superada por Vietnam y Singapur.
Las ventas de robots industriales en España aumentaron un 7% en 2017 (4.180 unidades), constituyendo un nuevo pico por tercer año consecutivo. Los principales sectores que explican este crecimiento son: metal, plástico y automovilístico. Las ventas de robots en España entre 2012 y 2017 aumentaron un 16% de promedio anual.
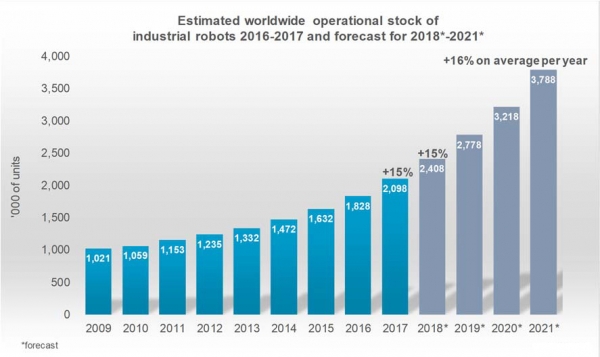
El parque de robots industriales en España llegó a 60.400 unidades a finales de 2017. De esa cifra, 32.200 robots están operativos (un 5% más que en 2016).
La IFR prevé que, entre 2018 y 2021, las inversiones en robótica industrial en España aumentarán entre un 10% y un 15% de promedio anual, siempre que continúe el crecimiento económico.
Impresionante crecimiento mundial de ventas de robots en 2017
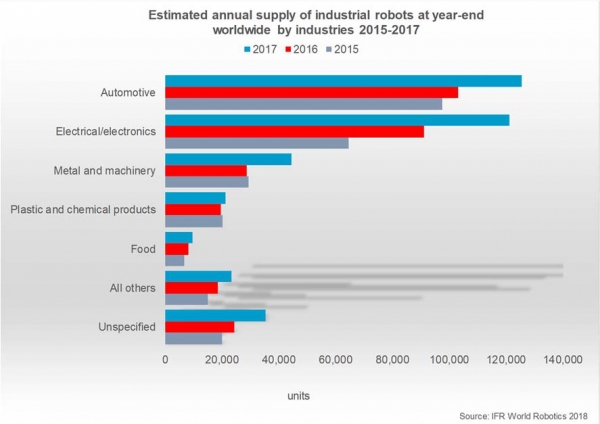
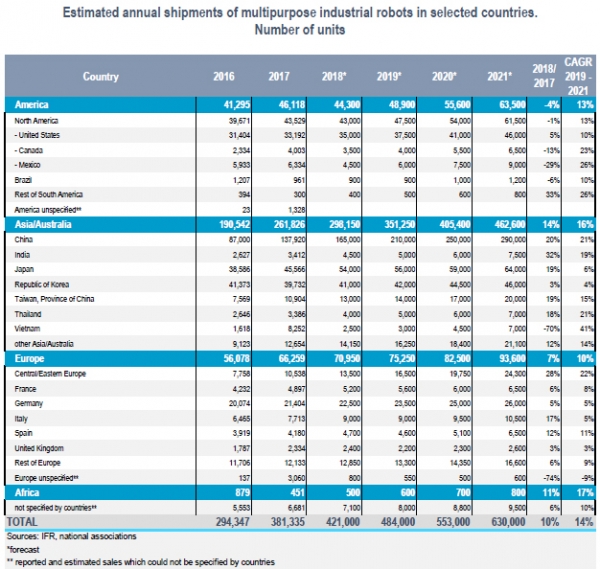
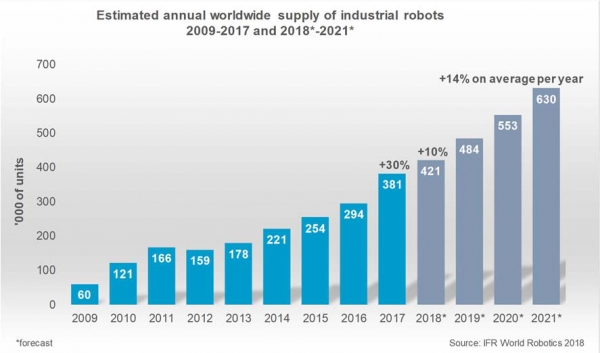
En 2017, las ventas mundiales de robots aumentaron en un 30%, hasta las 381.335 unidades, un nuevo pico por quinto año consecutivo. Los principales impulsores de este excepcional crecimiento en 2017 fueron la industria del metal (+ 55%) y la industria eléctrica/electrónica (+ 33%). Las ventas de robots en la industria de automoción aumentaron un 22% y continuaron siendo el principal cliente de los robots industriales, con una participación del 33% del suministro total en 2017. La industria eléctrica/electrónica ha estado recuperándose, especialmente desde 2015. En 2017, alcanzó casi la misma participación en la oferta total (32%). La industria eléctrica/electrónica se convirtió en el cliente más importante en casi todos los mercados asiáticos principales -por ejemplo, China, Japón o la República de Corea- ya en 2016.
Desde 2010, la demanda de robots industriales se ha acelerado de manera considerable debido a la tendencia actual hacia la automatización y las continuas mejoras técnicas innovadoras en los robots industriales. Entre 2012 y 2017, el aumento medio en ventas de robots fue de un 19% anualmente (CAGR). El número de instalaciones robóticas nunca antes había registrado un crecimiento tan importante. Entre 2005 y 2008, la cifra anual media de robots vendidos fue de aproximadamente 115.000 unidades. Sin embargo, 2009 no fue un año normal debido a la crisis económica y financiera mundial, que provocó una caída excepcional en las ventas de robots ese año. En 2010, las inversiones que se restringieron en 2009 fueron el principal motor del significativo aumento en las ventas de robots. Entre 2011 y 2017, el suministro medio anual se duplicó hasta aproximadamente 236.000 unidades en comparación con el suministro anual medio entre 2005 y 2008. En los tres últimos años (2015-2017), el aumento medio anual alcanzó aproximadamente las 310.000 unidades. Este es un claro indicativo del enorme y acelerado aumento de la demanda de robots industriales en todo el mundo.
Incremento considerable en todos los continentes
Asia sigue siendo el mercado con mayor crecimiento del mundo. Con un total de aproximadamente 261.800 unidades vendidas en 2017, en dicho continente se registró un aumento del 37% en el volumen de ventas globales de 2015 (253.300). Este fue el nivel de ventas más alto registrado por quinto año consecutivo. Entre 2012 y 2017, las instalaciones robóticas aumentaron en una tasa media anual del 25%.
Las ventas de robots industriales en el segundo mercado más grande, Europa, aumentaron en un 18%, hasta casi 66.300 unidades (un nuevo pico, por quinto año consecutivo) y una tasa de aumento medio anual del 10% entre 2012 y 2017, como en América. A dicho continente, se enviaron aproximadamente 46.100 robots industriales, un 12% más que en 2016, estableciendo un nuevo pico por sexto año consecutivo.
Hay cinco grandes mercados que representaron el 73% del volumen total de ventas mundiales en 2017: China, Japón, República de Corea, EEUU y Alemania. Desde 2013, China ha sido el mayor mercado de robots del mundo, con un crecimiento dinámico continuo.
Mercados europeos destacados
Alemania es el quinto mayor mercado de robots del mundo. En 2017, el número de robots vendidos se incrementó un 7%, hasta las 21.404 unidades -un nuevo récord-, en comparación con los 20.074 unidades de 2016. Entre 2014 y 2016, las ventas anuales de robots industriales se estancaron en torno a las 20.000 unidades.
En Italia, las inversiones en robots aumentaron un 19%, hasta un nuevo récord de 7.700 unidades. El mercado francés de robots creció un 16%, a un nuevo nivel máximo de alrededor de 4.900 unidades. En España, las ventas de robots industriales aumentaron aún más, hasta alcanzar un nuevo máximo de 4.180 unidades. Las ventas de instalaciones de robots en el resto de países de Europa Occidental aumentaron, excepto en Austria y Portugal.
Los países nórdicos, por su parte, registraron una disminución. Las ventas en la mayoría de los mercados de Europa Central y Oriental aumentaron considerablemente, excepto en Rumania y Eslovaquia. Las ventas en Turquía también continuaron aumentando en 2017.
La industria eléctrica/electrónica, la principal impulsora del crecimiento
Desde 2010, la industria de automoción, el cliente más importante de robots industriales, aumentó considerablemente las inversiones en robots industriales en todo el mundo. Tras dos años de tasas de crecimiento de un solo dígito, las ventas de robots aumentaron en un 22% en 2017, hasta un nuevo récord de casi 125.700 unidades. Esto supone el 33% de la oferta total. Entre 2012 y 2017, las ventas de robots a la industria de automoción aumentaron un 14% de media al año (CAGR). Tras la crisis económica de 2008/2009, los fabricantes de automóviles comenzaron a reestructurar sus negocios. Desde 2010, las inversiones en nuevas capacidades de producción en los mercados emergentes, así como las inversiones en modernización de la producción en los principales países fabricantes de automóviles, han supuesto un número creciente de instalaciones robóticas. La utilización de nuevos materiales, el desarrollo de sistemas de propulsión energéticamente eficientes, así como la alta competencia en los principales mercados de automóviles, impulsaron las inversiones pese a las sobrecapacidades existentes. Los proveedores de piezas de automoción se vieron muy afectados por la reestructuración del sector tras la crisis económica de 2009. La reestructuración de los proveedores de piezas de automoción comenzó después de que los proveedores de vehículos de motor comenzaran a llevar a cabo sus planes de inversión. Por lo tanto, el suministro de robots a los proveedores de piezas de automoción cobró impulso solo en 2011.
Las ventas de robots a la industria eléctrica/electrónica (que incluye robots y equipos, aparatos de radio, de televisión y de comunicación, equipos médicos, instrumentos ópticos y de precisión) han aumentado de manera significativa desde 2013 y están casi al mismo nivel que la industria de automoción. En 2017, las ventas aumentaron en un 33%, hasta un nuevo récord de 121.300 unidades, lo que supone una participación del 32% en la oferta total de 2017. Entre 2012 y 2017, la tasa media de crecimiento anual fue del 30%. La creciente demanda de productos electrónicos y nuevos productos, la necesidad de automatizar la producción y la creciente necesidad de baterías, chips y pantallas, fueron factores que impulsaron el aumento de las ventas. Las instalaciones de fabricación pertenecientes a esta industria se encuentran principalmente en países asiáticos.
La industria de los plásticos y el caucho ha incrementado de manera continua la cantidad de instalaciones robóticas desde 2009, desde aproximadamente 5.800 unidades hasta un valor máximo de 17.300 unidades en 2015. Tras un retroceso en 2016 (16.000 unidades), las ventas volvieron a superar el registro de 17.000 unidades en 2017. La participación del sector en el suministro total en 2017 fue inferior al 5%. Entre 2012 y 2017, las ventas aumentaron un 8% de media cada año. Las ventas de robots a la industria farmacéutica y cosmética aumentaron sustancialmente hasta un nuevo máximo de 4.184 unidades, un 24% más que en 2016. Esto se debió principalmente a un aumento considerable de las ventas en China. A pesar del alto grado de automatización en esta industria, el número de instalaciones de robots industriales ha permanecido relativamente bajo durante muchos años. La industria de alimentos y bebidas aumentó los pedidos de robots en 2017 en un 19%, hasta más de 9.700 unidades, pero esto aún es menos que el 3% de la oferta total. Las ventas aumentaron de manera continua entre 2010 y 2014, pero disminuyeron en 2015. La tasa de crecimiento medio anual entre 2012 y 2017 fue del 15%.
En 2017, las ventas a la industria del metal y de la maquinaria se incrementaron un 55%, hasta un nuevo valor récord de 44.536 unidades. Las ventas aumentaron claramente en todas las subcategorías (metales básicos, productos metálicos, maquinaria industrial). Entre 2012 y 2017, la tasa media de crecimiento anual fue del 26%.
Las ventas al conjunto de sectores excepto automoción y eléctrico/electrónico aumentaron un 32% en 2017. Entre 2012 y 2017, la tasa media de crecimiento anual fue del 18%. Esto sugiere que los proveedores de robots ofrecen cada vez más soluciones robóticas que no solo son atractivas para las industrias de automoción y eléctrica/electrónica, sino también para otros clientes de la industria de fabricación.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad