
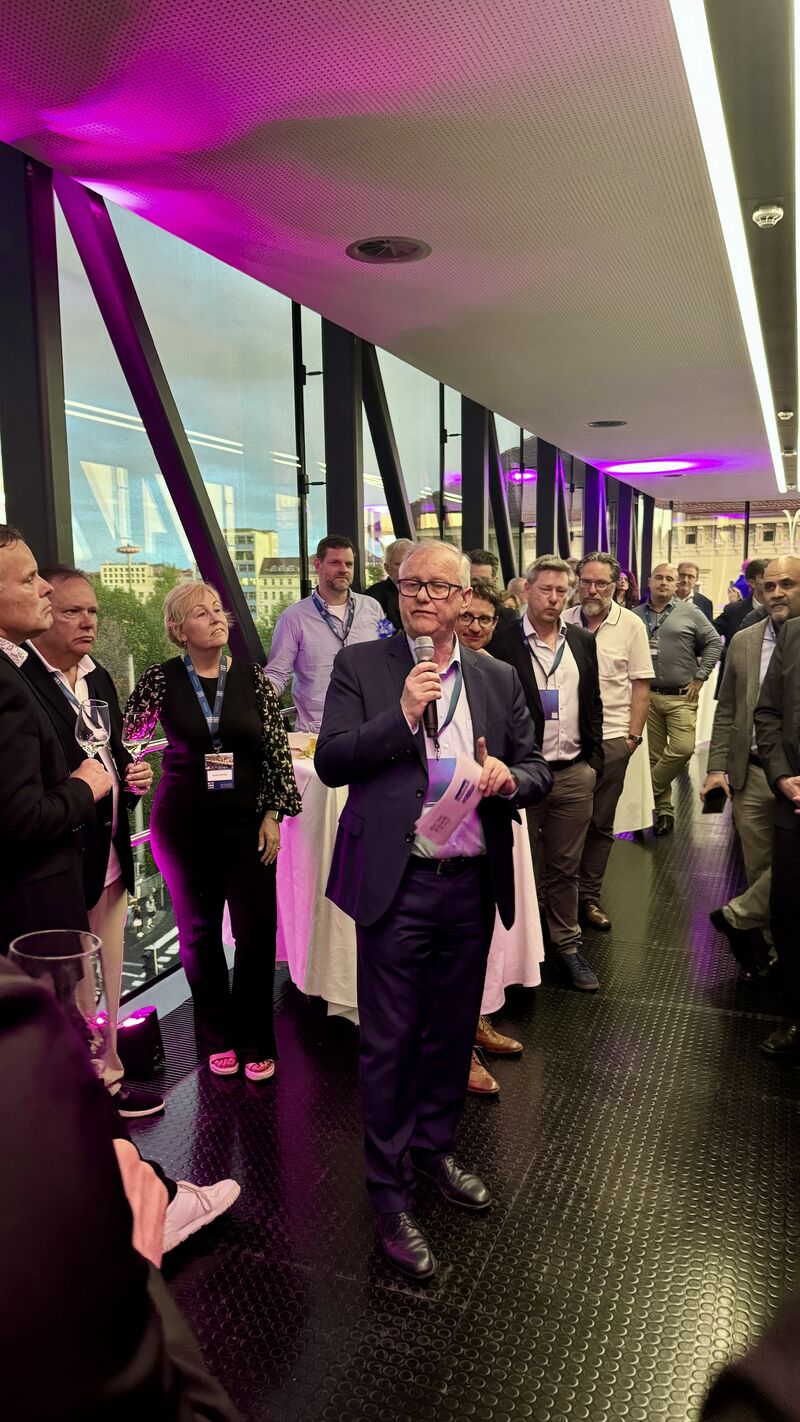
La Conferencia ECTA 2026, celebrada en Graz, reunió a destacados representantes de la industria de herramientas de precisión para debatir los retos y las oportunidades que configuran el futuro del sector. Entre los temas clave se incluyeron las innovaciones en el desarrollo de motores y los enormes desafíos en el suministro de materias primas a la industria de herramientas de precisión, el creciente impacto de la inteligencia artificial, las últimas estadísticas de la VDMA y la USCTI, así como perspectivas sobre la gestión moderna de herramientas, los recursos humanos y la política industrial europea. En conjunto, estas contribuciones reflejaron la dinámica transformación de la industria y la importancia del progreso colaborativo. Gerhard Melcher, head of Sales Cutting Tools and Marketing de Böehlerit fue quien, en su nombre y en el de la firma austriaca, actuó como anfitrión del evento.
La Asociación Europea de Herramientas de Corte (ECTA) es la asociación europea de fabricantes de herramientas de corte y tecnologías de sujeción. ECTA organiza periódicamente conferencias mundiales trienales, conferencias europeas anuales y eventos sectoriales en diversas ubicaciones.
La Conferencia ECTA 2026, celebrada en la ciudad de Graz (Austria), se consolidó como el epicentro del debate estratégico para la industria de herramientas de precisión, reuniendo a destacados líderes y representantes del sector con el objetivo de examinar a fondo los retos y las oportunidades que están modelando el futuro del mercado. Para ello se contó con la inestimable colaboración de Gerhard Melcher, head of Sales Cutting Tools and Marketing de Böehlerit que actuaron como anfitriones del evento.
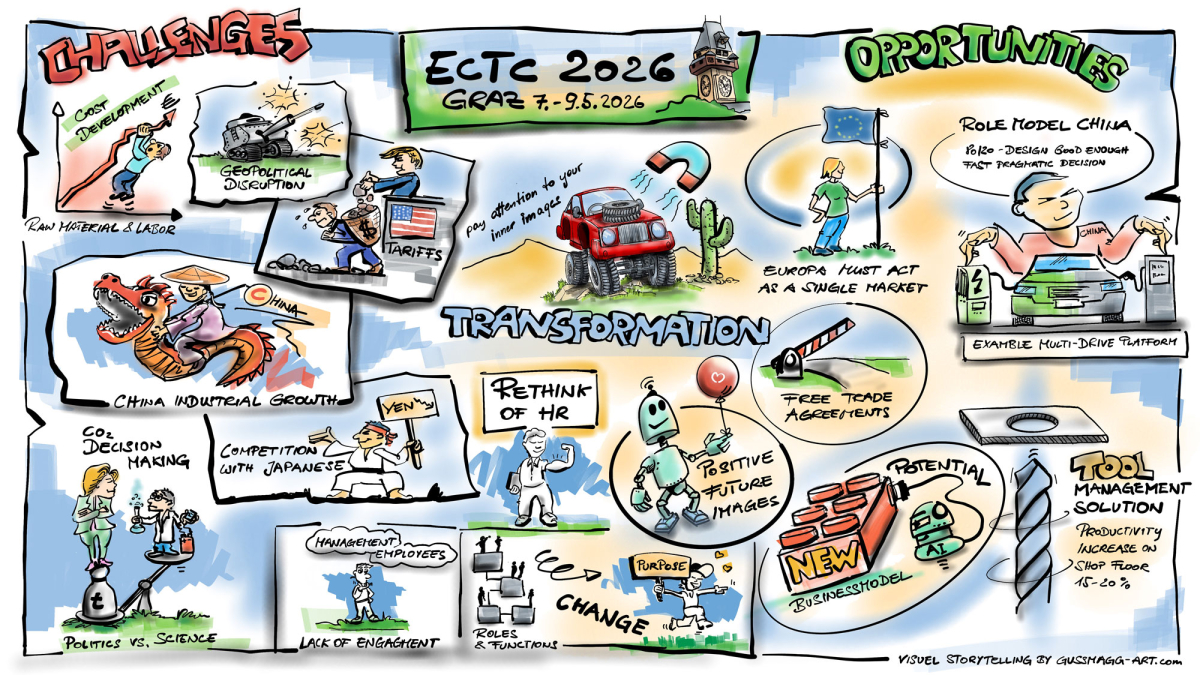
En un entorno global caracterizado por una volatilidad sin precedentes, el encuentro congregó a 130 participantes procedentes de toda Europa, junto a delegaciones e invitados internacionales de Estados Unidos y Corea del Sur, reafirmando el valor estratégico del intercambio global y la cohesión de las redes industriales frente a un panorama complejo. A lo largo de la jornada, las ponencias y debates reflejaron la dinámica transformación que atraviesa el sector, articulándose en torno a ejes fundamentales para la competitividad y la soberanía industrial. Entre los temas centrales destacaron las innovaciones en el desarrollo de motores, los severos desafíos en la cadena de suministro y acceso a materias primas críticas, y la irrupción cada vez más profunda de la inteligencia artificial en los procesos productivos. Asimismo, se pusieron sobre la mesa las últimas métricas estadísticas de la VDMA y la USCTI, las nuevas tendencias en la gestión moderna y automatizada de herramientas, las estrategias de vanguardia en recursos humanos y el rumbo de la política industrial dentro del marco de la Unión Europea.
Esta puesta en común evidenció que el progreso del sector no solo depende de la excelencia tecnológica individual, sino de un firme compromiso con la evolución colaborativa, la transición hacia economías circulares soberanas y la digitalización inteligente. A continuación, se presenta un análisis detallado de los puntos más resaltables y las conclusiones clave de las ponencias que lideraron la agenda de este encuentro internacional.
Bienvenida e introducción
Federico Costa, presidente de la ECTA fue el encargado de dar la bienvenida a todos los participantes. La conferencia EPA 2026 se celebró en un clima de "optimismo cauteloso" frente a una crisis de suministros sin precedentes. Federico Costa destacó que, tras superar la pandemia y el impacto de la guerra en Ucrania, el sector de herramientas de precisión enfrenta ahora el "desafío del tungsteno".
Debido al control dominante de China sobre este mineral, Federico Costa instó a la industria a invertir urgentemente en capacidad de reciclaje propia y a presionar a los gobiernos para que eliminen las trabas burocráticas que impiden la libre circulación de chatarra de carburo en Europa. La visión final es clara: para sobrevivir a la fragmentación del comercio global y al proteccionismo, Europa debe transformar su cadena de suministro en un ciclo cerrado y reducir su dependencia externa mediante la cooperación y la inversión sostenida en fuentes alternativas.
Las conclusiones principales de su intervención se podrían traducir en:
- Vulnerabilidad estratégica: La industria depende críticamente de China para el tungsteno (materia prima de las herramientas de carburo), lo cual representa un riesgo de seguridad nacional e industrial.
- Shock de precios: El aumento del 600% en el coste de la materia prima en un año es inaudito y exige una gestión de costes extremadamente ágil.
- Lentitud de las alternativas: Aunque hay nuevas minas en desarrollo (Corea, Portugal, EE. UU.), la brecha de suministro no se cerrará a corto plazo.
- Barreras burocráticas: La legislación europea actual frena el reciclaje al clasificar materiales estratégicos como simples residuos, dificultando la creación de una economía circular soberana.
- Resiliencia del sector: A pesar de haber vivido los peores seis años de la historia reciente, la industria sigue cohesionada y con capacidad de innovación.
Industria de herramientas de precisión en Europa: situación del mercado y entorno
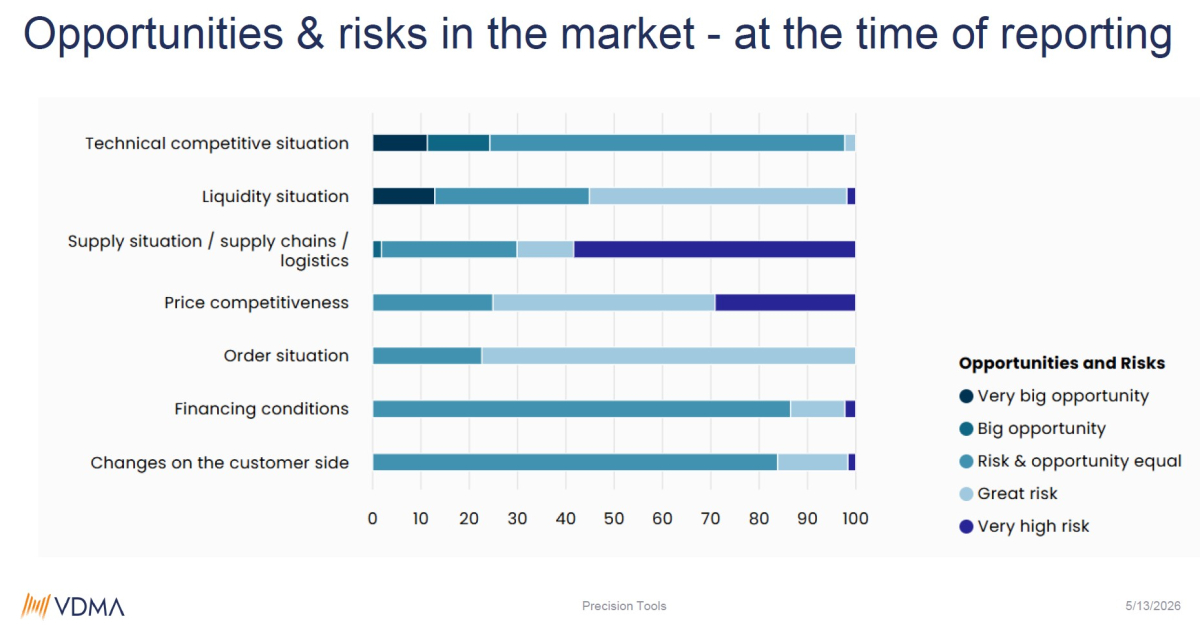
Stefan Zecha, CEO de Zecha Hartmetall Werkzeughartmetallfabrikation y presidente de VDMA Precision Tools y Manfred Grimm, especialista en datos de mercado y estadísticas de VDMA Precision Tools fueron los siguientes ponentes.
La industria europea de herramientas de precisión atraviesa una fase crítica de transformación. Tras un 2025 difícil, marcado por una caída del 7% en la producción y una crisis de suministros, el sector comienza a mostrar señales de estabilización a inicios de 2026. La clave de la supervivencia reside en la economía circular del carburo, la reducción de la carga burocrática en la UE y el aprovechamiento de sectores en auge como la defensa y el aeroespacial, frente al estancamiento de la industria automotriz tradicional.
Los puntos clave de la ponencia fueron los siguientes.
1) La crisis de materias primas y el reciclaje
- El desafío del carburo: El suministro de materias primas clave (wolframio/carburo) es crítico. No es solo un problema logístico, sino de soberanía industrial.
- Responsabilidad compartida: Se insta a los fabricantes a implementar sistemas de "buy-back" (devolución) para mantener los materiales valiosos dentro de Europa y no perderlos frente a mercados como China.
- Sostenibilidad: Los ciclos cerrados de material han pasado de ser "proyectos verdes" a ser una necesidad de política industrial para garantizar la viabilidad económica.
2) El mercado y la coyuntura económica
Desempeño en 2025: Fue un año insatisfactorio. Alemania, motor del sector, sufrió una caída significativa, arrastrando la media europea.
Perspectiva Geográfica (2026):
- España: Destaca como el país con mejor desempeño y mayor estabilidad en la producción de maquinaria.
- Países Bajos: Crecimiento excepcional impulsado por la industria de semiconductores.
- China e India: Mercados en recuperación dinámica que volverán a contribuir positivamente en 2026.
- EE. UU.: Se mantiene como el mercado individual más importante y satisfactorio para las herramientas de corte.
• Los sectores en transformación:
- Automoción: Sigue siendo el punto más débil, con una crisis profunda y falta de inversión.
- Defensa y Aeroespacial: Son los motores actuales de crecimiento, donde la inversión en armamento y nuevas tecnologías está impulsando la demanda de herramientas.
3) Los desafíos políticos y regulatorios
- Exceso de burocracia: La regulación excesiva y los informes complejos (como el CBAM o leyes de debida diligencia) están agotando recursos que deberían ir a la innovación.
- Riesgo de deslocalización: Más de un tercio de las empresas consideran mover su producción fuera de la UE debido a las desventajas competitivas creadas por la política energética y regulatoria.
4) Conclusiones finales
- Final de la caída: Los datos de enero y febrero de 2026 sugieren que la tendencia negativa ha tocado fondo y se espera un crecimiento moderado (aproximadamente +2%) en los próximos meses.
- Fortaleza en la Unión: Aunque China es el mayor productor individual, la Unión Europea unida sigue siendo una potencia de 2 billones de euros. La unidad del mercado único es la mayor ventaja estratégica frente a la fragmentación global.
- Incertidumbre geopolítica: La recuperación es frágil y depende de la evolución de los conflictos (como en Ucrania/Rusia e Irán), que afectan directamente los precios de la energía y la estabilidad de las cadenas de suministro.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad