La cadena de valor de los residuos plásticos es un sector complejo y dinámico, con un entorno operativo en evolución. La nueva legislación y los objetivos para el reciclaje de plásticos y el uso de materiales reciclados están cambiando la manera en la que debe operar toda la industria del plástico. La industria del reciclaje de plásticos mecánicos, por lo tanto, se ha convertido en el foco de inversiones, adquisiciones y expansiones.
Si bien el volumen de plástico comercial que se incorpora al flujo de residuos cada año es extremadamente grande, estimado por AMI en 35,6 millones de toneladas en 2021, la disponibilidad de materia prima no debe darse por sentada. Gran parte de estos residuos actualmente no se recogen para su reciclaje o se “pierden” en la etapa de clasificación y terminan en vertederos o se utilizan en plantas de EfW. Por lo tanto, la materia prima es un recurso finito, caracterizado por fluctuaciones de precios y una calidad y un suministro variables.
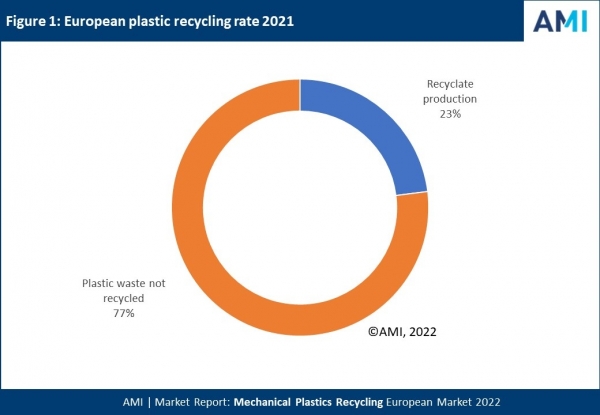
La producción de materiales reciclados de plástico fue de 8,2 millones de toneladas en 2021 y se prevé que crezca a una tasa interanual del 5,6% hasta 2030. Para poner esta cifra en contexto, hay que tener en cuenta que 35,6 millones de toneladas de plásticos comerciales se incorporaron al flujo de residuos en 2021. Esto implica que Europa alcanzó una tasa general de reciclaje de plástico del 23,1%, muy inferior a lo que cabría suponer.
La pandemia de coronavirus ha tenido un impacto tanto en el volumen de residuos recogidos para reciclaje como en la reducción paralela de la demanda de reciclado, mientras las fábricas han cerrado o reducido la producción. Sin embargo, hasta la fecha no parece haber tenido un efecto duradero, ya que la industria en general se ha recuperado.
Para poder ver el contenido completo tienes que estar suscrito. El contenido completo para suscriptores incluye informes y artículos en profundidad